Le changement climatique bouleverse progressivement les règles du marché immobilier français. Ce qui relevait hier d'une préoccupation lointaine s'impose aujourd'hui comme une réalité concrète pour les acheteurs, les vendeurs et les investisseurs. Les phénomènes météorologiques extrêmes se multiplient, les zones à risque s'étendent, et les prix commencent à refléter ces nouvelles vulnérabilités. Selon le Ministère de la Transition Écologique, environ 10 % des biens immobiliers en France se trouvent en zone inondable. Ce chiffre, à lui seul, donne la mesure du défi. Derrière les statistiques se cachent des millions de propriétaires confrontés à des décisions patrimoniales de plus en plus complexes, dans un contexte où la valeur d'un bien dépend désormais autant de son emplacement géographique que de son diagnostic de performance énergétique (DPE).
Quand le climat redessine le marché immobilier
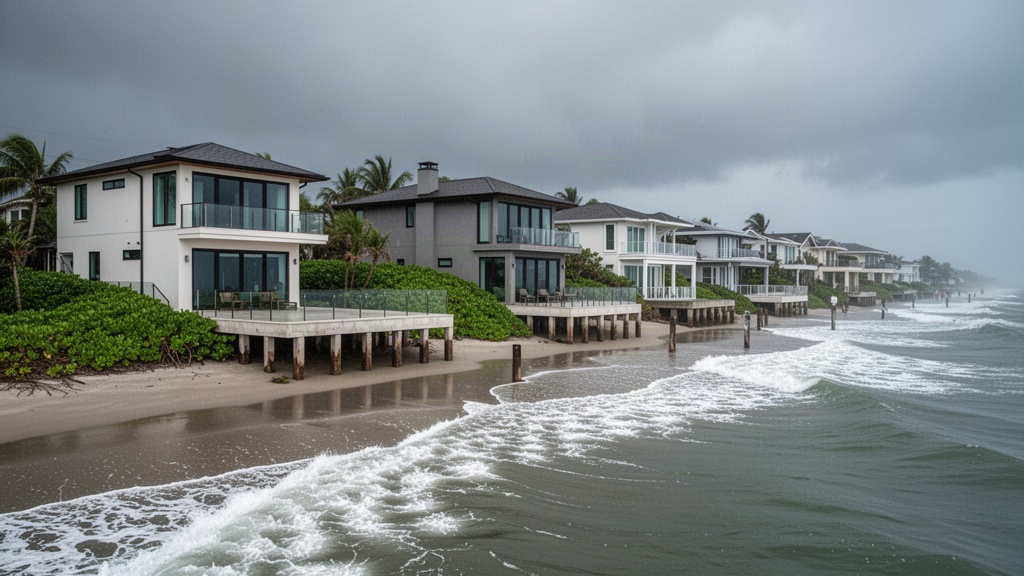
Les marchés immobiliers réagissent aux signaux climatiques avec une sensibilité croissante. Les zones littorales, longtemps prisées pour leur cadre de vie, voient leur attractivité fragilisée par la montée des eaux et l'érosion côtière. L'Institut National de l'Information Géographique et Forestière (IGN) cartographie ces évolutions avec une précision qui alerte aussi bien les collectivités que les particuliers.
Les projections sont sans équivoque : 3,5 millions de logements en France pourraient être menacés par la montée des eaux d'ici 2050. Ce volume représente une fraction non négligeable du parc immobilier national, et les conséquences sur les dynamiques de prix commencent déjà à se manifester. Dans certaines communes du littoral atlantique ou méditerranéen, les transactions ralentissent, les délais de vente s'allongent, et les acquéreurs négocient plus fermement.
L'intérieur des terres n'est pas épargné. Les sécheresses répétées fragilisent les fondations des maisons construites sur des sols argileux, un phénomène connu sous le nom de retrait-gonflement des argiles. Météo-France documente l'intensification de ces épisodes depuis les années 2000, avec des étés de plus en plus chauds et des précipitations de plus en plus irrégulières. Les coûts de réparation pour les propriétaires touchés atteignent parfois plusieurs dizaines de milliers d'euros, sans garantie de couverture intégrale par les assurances.
Risques environnementaux et valeur des biens : une corrélation désormais mesurable
La relation entre risques climatiques et valeur patrimoniale n'est plus théorique. Des études menées en France et à l'étranger montrent qu'une zone inondable — définie comme une zone géographique susceptible d'être inondée lors de crues ou d'événements météorologiques extrêmes — entraîne une décote moyenne pouvant atteindre de l'ordre de 20 % sur les prix immobiliers locaux. Cette estimation reste variable selon les régions et les périodes, mais la tendance de fond est claire.
Les incendies de forêt produisent un effet similaire dans les zones à risque élevé, notamment en Provence, dans les Landes ou en Corse. Après les grands incendies de 2022 en Gironde, certains secteurs ont vu leur attractivité chuter brutalement. Les acquéreurs potentiels intègrent désormais le risque incendie dans leur grille d'analyse, au même titre que la proximité des transports ou la qualité des écoles.
L'effet d'îlot de chaleur pèse aussi sur les grandes agglomérations. Ce phénomène, où les zones urbaines sont significativement plus chaudes que les zones rurales environnantes, rend certains appartements en centre-ville peu agréables à vivre durant les vagues de chaleur. Un logement sans ventilation naturelle, sans isolation thermique performante, sans exposition favorable devient un bien difficile à louer ou à vendre en période estivale. Le DPE prend ici tout son sens : les biens classés F ou G, déjà pénalisés par les obligations réglementaires sur les passoires thermiques, cumulent les handicaps climatiques.
Les assureurs amplifient ce mouvement. Certaines compagnies refusent désormais de couvrir des biens situés dans des zones à risque élevé, ou augmentent significativement leurs primes. Sans assurance habitation, un bien devient pratiquement invendable et difficile à financer. Ce mécanisme crée une pression supplémentaire sur les prix dans les zones exposées.
La réponse des pouvoirs publics face à l'urgence
Face à ces enjeux, les institutions françaises ont engagé plusieurs chantiers réglementaires. Le Plan National d'Adaptation au Changement Climatique (PNACC), piloté par le Ministère de la Transition Écologique, fixe des objectifs sectoriels incluant l'adaptation du parc immobilier. Les communes situées en zone inondable sont tenues d'élaborer des Plans de Prévention des Risques Inondation (PPRI), qui encadrent strictement les nouvelles constructions et les rénovations.
Depuis 2023, la loi oblige les vendeurs à mentionner explicitement dans les annonces immobilières si un bien est situé dans une zone à risque. Cette obligation de transparence modifie les comportements d'achat : les acquéreurs disposent d'une information plus complète, et les notaires jouent un rôle croissant dans l'explication des implications juridiques et financières de ces risques.
Les aides à la rénovation énergétique, comme MaPrimeRénov' ou l'éco-PTZ, participent indirectement à l'adaptation climatique en améliorant la performance thermique des logements. Un bâtiment mieux isolé résiste mieux aux chaleurs extrêmes et consomme moins d'énergie. La Société Française de Gestion Immobilière (SFGI) recense une hausse des demandes de rénovation thermique depuis 2022, portée par la combinaison des obligations légales et de la hausse des coûts énergétiques.
Les collectivités locales interviennent aussi directement : certaines communes rachètent des biens situés en zone à risque élevé pour reloger les habitants dans des secteurs plus sûrs. Ces opérations de relogement préventif, encore marginales, pourraient se multiplier dans les prochaines décennies si les projections climatiques se confirment.
Stratégies d'investissement face aux nouvelles réalités du terrain
Pour les investisseurs immobiliers, ignorer le risque climatique revient à sous-estimer une composante du rendement à long terme. Un bien acheté dans une zone exposée peut générer des revenus locatifs corrects à court terme, mais se déprécier fortement sur dix ou vingt ans si les aléas climatiques s'intensifient. La due diligence climatique devient une étape à part entière de l'analyse d'investissement.
Plusieurs approches permettent de réduire l'exposition au risque :
- Consulter systématiquement le Plan de Prévention des Risques (PPR) de la commune avant tout achat, disponible en mairie ou sur le site Géorisques du gouvernement.
- Privilégier les biens classés A ou B au DPE, qui résistent mieux aux contraintes réglementaires futures et aux variations thermiques extrêmes.
- Éviter les zones littorales à moins de 300 mètres de la côte dans les régions identifiées par l'IGN comme soumises à l'érosion côtière accélérée.
- Vérifier la nature géologique des sols pour les maisons individuelles, afin d'anticiper les risques de retrait-gonflement des argiles.
- Diversifier géographiquement les actifs immobiliers pour répartir l'exposition aux différents types de risques climatiques (inondation, incendie, canicule).
Un notaire ou un expert immobilier peut accompagner cette analyse en croisant les données cadastrales avec les cartographies de risques. La VEFA (vente en l'état futur d'achèvement) présente l'avantage d'intégrer les normes de construction les plus récentes, souvent mieux adaptées aux exigences climatiques actuelles. Les SCI permettent quant à elles de structurer un patrimoine immobilier diversifié avec une gestion des risques plus souple.
Ce que les acheteurs doivent anticiper dès maintenant
L'achat immobilier ne se réduit plus à un calcul de rentabilité ou à un coup de cœur. La résilience climatique d'un bien devient un critère de sélection à part entière. Avant de signer un compromis, vérifier l'historique des sinistres déclarés, consulter les arrêtés de catastrophe naturelle de la commune, et interroger les voisins sur les épisodes passés d'inondation ou de retrait de sol : ces démarches simples peuvent éviter des déconvenues coûteuses.
Les banques commencent à intégrer le risque climatique dans leurs modèles d'évaluation des garanties hypothécaires. Un bien situé en zone à risque peut se voir appliquer une décote dans le calcul de la valeur de gage, ce qui réduit mécaniquement le montant du prêt accordé. Cette évolution des pratiques bancaires, encore discrète, devrait s'accélérer dans les prochaines années.
Les acheteurs qui anticipent ces transformations prennent une longueur d'avance. Choisir un bien bien exposé thermiquement, dans une commune dotée d'un plan de gestion des risques sérieux, avec un DPE performant et une situation géographique préservée des aléas majeurs : cette combinaison de critères dessine le profil du bien immobilier résilient pour les décennies à venir. Le marché n'a pas encore pleinement intégré ces paramètres dans les prix — ce qui représente à la fois un risque pour ceux qui ignorent le sujet, et une opportunité pour ceux qui l'ont compris.