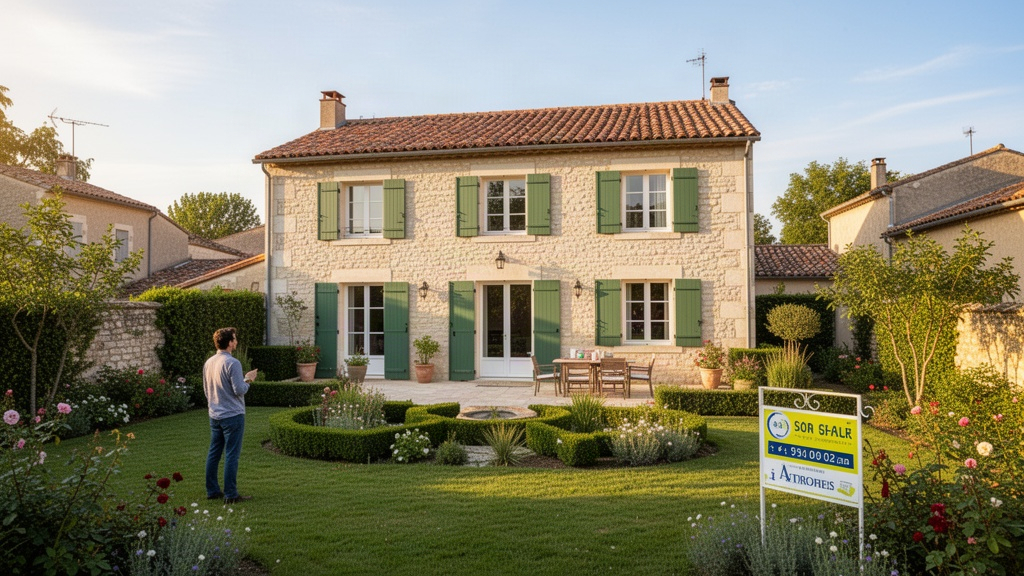
Le bon coin maison à vendre est devenu un réflexe pour des milliers d'acheteurs qui souhaitent explorer le marché immobilier avant même de contacter une agence. La plateforme agrège des annonces de particuliers et de professionnels sur l'ensemble du territoire, ce qui en fait un outil de veille rapide et accessible. Mais consulter des annonces ne suffit pas à sécuriser un projet d'achat. Derrière chaque fiche se cache une réalité que seule une analyse rigoureuse permet de décrypter : prix d'affichage, diagnostic de performance énergétique, état du bien, charges de copropriété, financement. Ce guide pratique vous aide à tirer le meilleur parti de cette plateforme tout en gardant un regard critique sur les informations publiées.
Pourquoi consulter les annonces du Bon Coin pour préparer son projet immobilier
Le Bon Coin propose une couverture géographique difficile à égaler. Des maisons en milieu rural aux pavillons de banlieue, en passant par les propriétés de caractère dans des zones moins tendues, la plateforme offre une photographie quasi instantanée du marché local. C'est précisément cet avantage qui attire autant d'acheteurs en phase de réflexion.
Les filtres de recherche permettent d'affiner rapidement les résultats : surface habitable, nombre de pièces, fourchette de prix, département ou commune précise. Cette granularité aide à cadrer son budget avant de rencontrer un professionnel. En parcourant plusieurs dizaines d'annonces sur une zone donnée, un acheteur se forge une idée du prix au mètre carré pratiqué localement, sans avoir à décrocher son téléphone.
La coexistence d'annonces de particuliers et d'agences immobilières sur une même interface facilite la comparaison. Un particulier qui vend sans intermédiaire affiche généralement un prix sans honoraires d'agence, ce qui peut représenter une économie non négligeable selon le montant de la transaction. À l'inverse, une annonce d'agence doit préciser si les honoraires sont à la charge de l'acquéreur et leur montant exact, conformément aux règles imposées par la Direction générale de la concurrence, de la consommation et de la répression des fraudes.
La plateforme sert également d'outil de veille. En créant une alerte sur une zone et des critères précis, l'acheteur est notifié dès qu'une nouvelle annonce correspond à ses attentes. Dans un marché où les biens attractifs partent vite, cette réactivité peut faire la différence.
Comment repérer une annonce réellement intéressante
Toutes les annonces ne se valent pas. Certaines sont soignées, documentées, honnêtes sur l'état du bien. D'autres sont lacunaires, voire trompeuses. Savoir distinguer les deux demande méthode et attention.
À lire aussi : Le garde-meuble : une option réellement efficace
Le premier réflexe consiste à vérifier la date de publication. Une annonce publiée depuis plusieurs mois sans modification peut signaler un bien surévalué, avec des vices cachés ou déjà sous offre. Contacter le vendeur pour confirmer la disponibilité reste la seule façon d'en avoir le cœur net.
Voici les points à contrôler systématiquement avant de prendre contact :
- Le prix au mètre carré comparé aux transactions récentes enregistrées sur le secteur (outil DVF — Demande de valeurs foncières disponible en ligne)
- La localisation précise du bien : proximité des transports, des commerces, des écoles et des nuisances potentielles
- La classe DPE (diagnostic de performance énergétique) : un logement classé F ou G génère des coûts de chauffage élevés et peut faire l'objet de restrictions à la location depuis les évolutions réglementaires récentes
- La mention ou l'absence de travaux à prévoir, avec si possible une estimation chiffrée
- Les charges de copropriété et le montant du dernier appel de fonds pour travaux votés
- La présence de tous les diagnostics obligatoires (amiante, plomb, termites selon la localisation, état des risques naturels et technologiques)
- L'identité du vendeur : particulier ou professionnel, et la cohérence entre le descriptif et les photos proposées
La qualité rédactionnelle d'une annonce révèle souvent le sérieux du vendeur. Un descriptif précis, des photos en lumière naturelle, une surface mentionnée avec la référence de la loi Carrez pour un appartement : autant de signaux positifs. À l'inverse, des photos floues, un prix très inférieur au marché ou une demande de virement avant visite constituent des signaux d'alerte à prendre au sérieux.
Du premier contact à la visite : sécuriser sa démarche
Une fois une annonce identifiée comme prometteuse, le contact avec le vendeur mérite d'être préparé. Quelques questions posées par messagerie ou par téléphone permettent d'éviter un déplacement inutile.
Demander la surface habitable exacte, l'année de construction, le type de chauffage, le montant de la taxe foncière et la raison de la vente donne déjà une image plus précise du bien. Un vendeur qui répond avec précision et réactivité inspire davantage confiance qu'un interlocuteur évasif sur des éléments basiques.
Lors de la visite, l'œil doit se poser sur des éléments que les photos ne montrent jamais : l'état de la toiture, les traces d'humidité en sous-sol ou en cave, la qualité des menuiseries, le tableau électrique, la pression de l'eau. Ces détails orientent l'estimation des travaux à prévoir. Un diagnostiqueur immobilier certifié peut être mandaté pour un pré-état des lieux technique avant toute offre.
À lire aussi : Quelle surface habitable pour votre budget immobilier
La vigilance face aux fraudes reste de mise. Des annonces frauduleuses circulent sur les plateformes en ligne, notamment sur des biens dont le prix est anormalement bas. La règle absolue : ne jamais verser d'argent avant d'avoir rencontré physiquement le vendeur, vérifié son identité et contrôlé que le bien existe réellement. Le passage devant un notaire pour la signature du compromis de vente offre une protection juridique que aucune transaction informelle ne peut garantir.
Selon l'article L271-1 du Code de la construction et de l'habitation, l'acquéreur non professionnel dispose d'un délai légal de rétractation de 10 jours après la notification du compromis ou de la promesse de vente. Ce délai laisse le temps de vérifier les documents remis par le vendeur et de consulter un professionnel en cas de doute.
Évaluer le coût total avant de faire une offre
Le prix affiché dans une annonce n'est jamais le coût final de l'acquisition. Intégrer toutes les dépenses associées au projet évite les mauvaises surprises après la signature.
Les frais de notaire représentent généralement entre 7 et 8 % du prix dans l'ancien, et entre 2 et 3 % dans le neuf. Ces pourcentages varient selon le département et la nature du bien. Sur un achat à 250 000 euros dans l'ancien, cela représente entre 17 500 et 20 000 euros supplémentaires à prévoir.
Le financement mérite une attention particulière. Le Haut Conseil de stabilité financière encadre le taux d'effort des emprunteurs à 35 % des revenus, assurance emprunteur comprise. La durée maximale d'un crédit immobilier atteint 25 ans dans la plupart des cas, avec une possibilité d'aller jusqu'à 27 ans sous conditions spécifiques. Les taux applicables en 2026 sont variables selon le profil de l'emprunteur et l'établissement prêteur : une consultation auprès d'un courtier ou d'une banque reste indispensable pour obtenir une simulation personnalisée.
À lire aussi : Les éléments pour bien choisir son parasol maison
Certains acheteurs peuvent bénéficier du prêt à taux zéro (PTZ), dispositif sous conditions de ressources destiné à financer une partie de l'acquisition de la résidence principale. Les règles d'éligibilité ont évolué depuis 2025 et doivent être vérifiées sur le simulateur officiel de l'Agence nationale pour l'information sur le logement ou sur service-public.fr avant d'intégrer ce dispositif dans son plan de financement.
Aux frais de notaire et au crédit s'ajoutent les éventuels travaux de rénovation, les charges de copropriété, la taxe foncière annuelle, les frais de garantie et l'assurance habitation. Un budget prévisionnel complet, construit avant toute offre, protège l'acheteur d'un engagement financier mal calibré.
Les limites d'une recherche immobilière uniquement en ligne
Le Bon Coin est un point de départ, pas une fin en soi. La plateforme publie des prix d'annonce, non des prix de transaction. Un bien affiché à 320 000 euros peut se négocier à 295 000 euros, ou au contraire rester invendu parce que le vendeur refuse toute discussion. Seule la base DVF (Demande de valeurs foncières), alimentée par la Direction générale des finances publiques, donne accès aux prix réellement payés lors des transactions enregistrées dans un secteur donné.
La concurrence entre acheteurs sur les biens attractifs peut pousser à des décisions précipitées. Dans les zones tendues, un pavillon bien situé reçoit parfois plusieurs offres en quelques jours. Cette pression ne doit pas conduire à faire une offre sans avoir vérifié les points techniques et juridiques du dossier.
Les annonces en ligne ne remplacent pas l'expertise d'un agent immobilier qui connaît le marché local, ni le conseil d'un notaire sur les aspects juridiques d'une transaction. Le délai habituel entre la signature du compromis et l'acte authentique est souvent de deux à trois mois, une période durant laquelle les vérifications s'accumulent : obtention du prêt dans un délai généralement compris entre 45 et 60 jours selon les conditions suspensives, contrôle des diagnostics, purge du droit de préemption urbain si la commune en dispose.
Utiliser Le Bon Coin avec discernement, croiser les informations avec des sources officielles et s'appuyer sur des professionnels qualifiés pour les étapes décisives : voilà la combinaison qui transforme une simple navigation en ligne en un projet immobilier abouti et sécurisé.